銀行轉帳出去了,交易所說沒收到:先查哪一邊
畫面上是兩句互相矛盾的話:網路銀行說轉帳成功,平台說沒收到款。這種時候只有三種可能:錢還卡在銀行那一段、錢到了但沒掛到你的帳上、根本轉錯地方。三種要找的對象完全不同,找錯人只會多耗一天。
分辨的工具就是你手機裡的銀行帳戶交易明細。先看那筆錢有沒有真的從你帳上扣走、扣走之後有沒有被退回,答案幾乎就出來了。別先急著找平台客服,也別急著再轉一筆。
用交易明細判斷錢在哪一邊
假設晚上十點多,你在網路銀行把台幣匯出去,畫面跳出一行綠色的字。
交易成功,本次轉帳已受理
你回到平台,餘額還是零,或者 C2C 的賣家跟你說他沒看到入帳。這兩件事並不矛盾。那行字的意思是你的指令被受理了,不是「對方已經收到」。
所以第一個動作是離開那個成功畫面,去看帳戶的交易明細。你要找三件事:
- 有沒有扣款。明細裡看得到那一筆轉出、餘額也少了,代表錢確實離開你的帳戶。
- 有沒有退回。如果扣了之後又有一筆金額相同的入帳,那就是被退回來了,這是失敗,不是延遲。
- 收款帳號對不對。把明細上的收款帳號,跟訂單頁或平台入金頁上的那組比對,一碼一碼看。
看完這三件事,大概就能對號入座。沒扣款或扣了又退,錢還卡在銀行那一段;扣了、沒退、帳號正確,是錢到了沒掛到你帳上;扣了、沒退、但帳號不一樣,就是根本轉錯地方。
錢還卡在銀行那一段
這一種的特徵是錢沒有真的出去,或是出去了又回來。常見的原因有三個。
跨行入帳的時間差。同一家銀行之間通常很快,跨行、非營業時間、或金額較大的情況就不見得。你這邊顯示已送出,對方帳上要晚一點才看得到。這一種不用做任何事,等就好。
銀行端的風控攔下。台灣這幾年銀行對可疑金流看得很緊,匯到某些帳戶、或是你的帳戶近期有異常操作,都可能被留下來人工確認。這種情況有時候你會接到銀行打來的電話,有時候不會,只是那筆交易就停在那裡。
超過約定或非約定轉帳限額。非約定轉帳每天有金額上限,這個上限各家不同、也可以調整。金額超過的時候,那筆交易在送出當下就不會成立。各行差很多,這裡不寫數字,自己查也不難。登入網路銀行,去「轉帳設定」或「約定帳號管理」那一頁,你的非約定上限就寫在上面(名稱各行不同,有些掛在「安全設定」底下)。匯款前先看一眼。
等到第幾個小時才算不正常
更實用的是「我該等多久才可以開始擔心」。作業時間以你的銀行公告為準,大致這樣判斷:
- 同行:通常當下就到。沒到就先確認帳號有沒有打錯。
- 跨行、營業時間內:多數也是幾分鐘內。
- 跨行、非營業時間或假日:入帳可能順延到次一個營業日。週五深夜匯出的,最壞要等到下週一。
- 超過一個營業日未入帳、也沒退回:打你的匯出銀行,再等不會有新資訊。
這三種的共同處理方式是打銀行客服,而不是找平台。平台看不到你的銀行帳戶裡發生什麼事,他們只能回你「我們沒有收到這筆款」。那句話是真的,但幫不上忙。
錢到了,但沒掛到你帳上
錢確實進了對方的帳戶,系統卻不知道那是你的,這一種最讓人抓狂。
常見的三個原因,都跟「你是誰」有關。
備註或附言沒填。有些平台的法幣入金要你在匯款備註裡填一組代碼或編號,那是系統用來認人的。那一欄空著,錢就變成一筆無主的入帳,要靠人工比對才掛得回去。
用了不是本人的帳戶匯款。戶名和你在平台完成驗證的姓名不一致,系統就掛不上這筆錢,只能等人工比對。這一條在 C2C 上更硬。付了錢對方不放幣那一篇解釋過賣家那一側為什麼寧可扣著不放,以及之後該按什麼順序處理。
收款資訊用了舊的。平台的收款帳號可能會換,你如果從幾個月前的截圖或記事本裡複製舊帳號,錢就進了一個已經不在用的地方。每次匯款前都回頁面上重新複製一次,這個習慣值得養。
這一種要找的是平台客服,而且要備妥銀行端的水單。準備得齊,事情會快很多:匯出時間、金額、你的完整戶名、收款帳號、以及那筆交易的明細畫面。如果 App 上的截圖看不到完整戶名,去網路銀行下載交易明細的 PDF 檔,通常會比 App 畫面完整。
根本轉錯地方
明細上的收款帳號和平台給的那組對不起來,那就是這一種。少一碼、多一碼、或者根本是另一個人的帳號。
這種情況要面對一個現實:錢進了別人的帳戶,退不退得回來,很大程度取決於對方願不願意配合。台灣的匯款一旦入帳,銀行不會因為你說錯了就自動轉回來。
能做的是立刻打電話給你的匯出銀行,說明你轉錯帳號,請他們協助處理。這件事越早打越好,款項一旦被動用就難辦了。同時把那筆明細截圖留好。
如果對方帳號是隨便打出來的、根本不存在,那筆錢通常會被退回,你會在明細上看到一筆入帳。
打電話給銀行的時候,要申請的東西有名字
打進客服說「我轉錯了,可以幫我轉回來嗎」,多半會得到一個聽起來像拒絕的答覆,然後你掛了電話以為沒救。問題出在用詞。你要申請的那件事有名字:「匯款錯誤更正」,有些行叫「退匯」。講出這幾個字,對方才知道該把你轉給誰。
兩件事先知道:
- 多半不能純靠電話辦完。正式申請往往要臨櫃或書面,本人帶證件和印鑑去分行填表,所以順便問清楚去哪一間、帶什麼。
- 銀行不能單方面扣回。更正流程是由你的銀行聯繫收款銀行、再聯繫帳戶所有人——需要受款人同意才退得回來。結果取決於對方配不配合。
如果收款帳號是「對方給你的」,路不一樣
上面那條路處理的是你自己打錯一碼。另一種外表很像、處理完全不同的情況,是帳號由對方給你,而你開始懷疑被騙,例如他在平台之外要你匯款、收款戶名跟訂單上不一樣、收到錢就不回訊息。這一種不要只走更正申請,那條路需要對方同意,而他不會同意。
去派出所之前把這些整理好:交易明細(下載 PDF 或列印,不要只有 App 截圖)、匯出時間與金額、收款帳號與戶名、和對方的完整對話紀錄。順序也記一下:幾點幾分他給帳號、幾點幾分你匯出。
分岔就這一句:自己打錯一碼,走匯款錯誤更正;帳號是對方給的又懷疑被騙,那就報案。本站寫得出來的只有該打哪支電話、找誰、準備什麼;這筆錢在法律上怎麼認定,請問警方或律師。
還有一種更冤的版本,收款帳號複製時少了最後一碼,被銀行判定為無效帳號直接退回。錢會回來,只是白白耽誤時間。貼上帳號之後重新念一次,尤其是最後三碼,就能避掉。
三種各找誰、要帶什麼去
| 明細上看到的 | 屬於 | 找誰 | 要準備 |
|---|---|---|---|
| 沒扣款,或扣了又退回 | 卡在銀行 | 你的銀行 | 交易時間、金額、失敗提示 |
| 扣了、沒退、帳號正確 | 沒掛到你帳上 | 平台客服 | 水單、完整戶名、收款帳號 |
| 扣了、沒退、帳號不一樣 | 轉錯地方 | 你的銀行,越快越好 | 明細截圖、正確帳號 |
先看明細,再決定打給誰,順序別顛倒。否則可能跟平台客服來回兩小時,最後才發現錢根本還沒離開銀行。
打銀行客服的時候,問題要問對
別開口就問「對方收到了嗎」,這句話銀行答不了。他們看得到你這一端,看不到別人帳戶裡有什麼。該問的是你自己那筆匯出的處理狀態:送出到收款行了、還是還在你們這邊?有沒有被退回或留下來人工確認?開頭先把日期、時間、金額講出來,對方才調得出那一筆。
電話客服和分行臨櫃,各管一段
電話客服管查狀態、受理通報、告訴你該去哪間分行帶什麼;需要本人身分核對與書面文件的那些事(匯款錯誤更正、額度調整、開立匯款證明)多半只能臨櫃。所以電話那端說「這要請您到分行」通常不是推託。先打電話問清楚帶什麼,再跑分行。
平台工單的第一行,決定它被分到哪裡
判斷是錢到了沒掛到你帳上、要找平台的話,第一行直接寫你屬於哪一種情況:「台幣匯款已扣款、未被退回、收款帳號與入金頁一致,但站內未顯示入帳。」一句話把案件分類完,後面才是時間、金額、戶名、收款帳號、水單。工單要從哪裡開、要按哪幾下才接得到真人,另外整理成一篇;那裡也列了幫助中心「法幣儲值未到帳申訴」這種不必排隊的自助入口。錢還卡在銀行那一段的話不必開工單,錢還在銀行那邊。
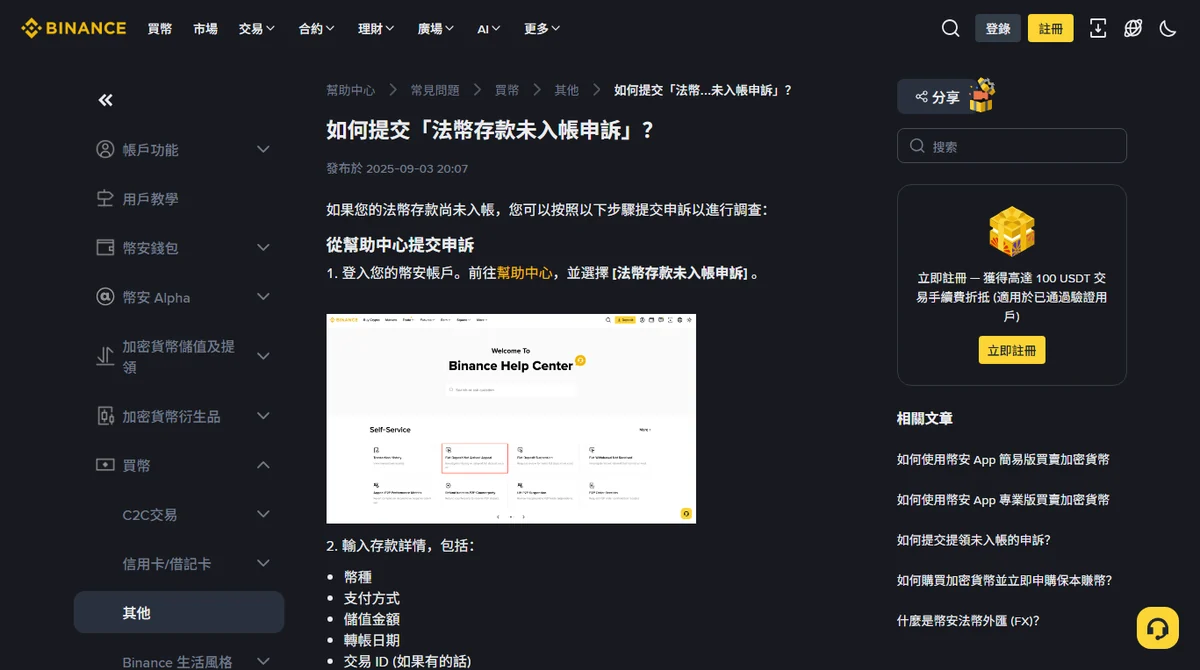
先知道表單會問什麼,資料就不會臨時湊。照官方這一頁,送件時要填的是幣種、支付方式、儲值金額、轉帳日期,以及交易 ID(有的話),接著要提供你的銀行資訊,最後上傳付款證明。所以那張完整版的水單先存好,它同時滿足最後兩項。
下次少踩的幾件事
- 匯款前,把收款資訊當場從頁面複製。不要用截圖、不要用記事本裡的舊資料。
- 確認你用的是本人帳戶。如果家裡的網路銀行預設登入的是別人的帳號,先切換。
- 備註欄該填什麼就填什麼。平台要你填的代碼,是它認人的依據。
- 大額分次或提前一天。避開非約定限額與非營業時間,也給自己留查證的餘裕。
- 匯完立刻截一張交易明細。不是成功畫面,是明細。
最後講一句態度上的事。錢在路上的那段時間很難受,但它多半只是慢,不是不見。真正需要警覺的是有人在這個時候私訊你、說可以幫你「加速入帳」或「解凍」——那條路我不建議走,也不要把帳戶資訊給任何人。
這幾種情況另外說
- 網路銀行顯示「轉帳成功」,是不是代表對方已經收到了?
- 不見得。那個畫面代表你的指令被受理、款項從你的帳戶扣走了,不代表已經入到對方帳上。跨行、非營業時間、金額較大的情況都可能有時間差,也可能在中途被風控留下來人工看。要確認的是你的帳戶交易明細裡那一筆的狀態,以及餘額有沒有真的減少。
- 用家人的帳戶匯款過去,錢還能退回來嗎?
- 通常要走平台的申訴或客服流程,由對方判斷後把款項退回原匯出帳戶,時間不會很快,也不是每一種情形都能處理。更要緊的是別自己做第二個動作——不要再用另一個帳戶補匯一次,也不要接受對方在平台之外提出的退款安排。兩筆錢混在一起之後,說明成本會高很多。
- 超過約定轉帳限額被擋下來,錢會自己回到我帳戶嗎?
- 通常這類交易是在送出當下就沒有成立,帳上不會扣款,你會看到一個失敗或未完成的提示。要確認的是交易明細裡有沒有出現扣款那一筆——如果扣了又退回,明細上會有兩筆。真的扣了而沒有退回,就打銀行客服,這件事只有銀行查得到。
這一篇處理的是台幣在銀行端與平台端之間的落差,內容以可重現的排查步驟為主:先讀自己帳戶的交易明細,再依明細顯示的狀態決定聯絡對象。唯一引用的交易所頁面是如何提交「法幣存款未入帳申訴」?,我們在 2026 年 9 月用瀏覽器打開讀過:申訴從幫助中心選 [法幣存款未入帳申訴] 進入,表單要填幣種、支付方式、儲值金額、轉帳日期與交易 ID(如果有的話),再提供銀行資訊並上傳付款證明——這幾項是照頁面上的字抄的。其餘各家法幣入金的收款資訊、備註規則與客服流程差異大且會調整;各家銀行的非約定轉帳限額、跨行入帳時間也不一樣,文中一律不寫具體數字,請以你的網路銀行與平台當期頁面顯示的為準。文中提到的處理方向不代表款項就能追回,涉及轉錯帳號的情形尤其如此。