幣安要求補充資料時,該給什麼、不該給什麼
一封信,標題大意是你的帳戶需要補充資料,否則相關功能將受限。版面看起來就是官方的樣子,底下有一顆很顯眼的按鈕。你大概會有兩種反應:趕快照做,或是覺得像詐騙、乾脆不理。兩種都可能讓你出事。
可以直接照做的判斷法只有一條:關掉那封信,自己打開官方 App 或自己輸入官方網址登入,看帳戶裡面有沒有同一件事。帳戶裡有,就是真的,照著帳戶裡的流程補;帳戶裡沒有,那封信就當沒看過。官方會要的就是證件、地址證明、資金來源說明那幾類;登入密碼、兩步驟驗證的動態碼、助記詞或私鑰、把幣轉到某個「安全帳戶」——這四樣官方一個都不會要。
先確認通知是真的:用同一招就夠
常見的辨識法有一長串,像是看寄件地址、看錯字、把滑鼠移到連結上看真實網址。這些都對,但共同弱點是你在對方的主場判斷真偽,而那每一項他都能做得很像。
所以換一個做法,只要一招:不在信裡做任何事,回到自己的入口去看。
「自己的入口」是什麼意思
- 手機上開你早就裝好的官方 App,用原本的方式登入。
- 電腦上自己輸入網址,或用你自己存的書籤,不要點搜尋結果的第一條。
- 不要點信裡的按鈕,不要掃訊息裡的 QR code,不要用對方傳給你的連結。
進去之後看通知列表和身分驗證那一頁。官方寫的入口是網站從 [帳戶] 進 [身分驗證],App 從 [帳戶中心] 進去。真的要你補資料,這裡面就會有。
這一招不需要你判斷任何細節。對方能仿造一封信,卻沒辦法在你的帳戶裡放一則假的待辦。
App 的推播建議全開,連那些有點吵的行銷通知都留著。信箱和推播兩邊都有同一則,大致可以放心;只有信箱有、App 沒動靜,那封信就很可疑。多收幾則廣告換這個對照,划算。
並排對照:官方要的與詐騙多要的
把兩邊放在一起看,差別其實很刺眼。詐騙不會只要文件,他們總會多要那麼一兩樣「能直接動你的錢」的東西。
| 對方要的東西 | 官方會要嗎 | 怎麼理解 |
|---|---|---|
| 身分證件正反面 | 會 | 從帳戶內的驗證流程上傳 |
| 地址證明(帳單、對帳單) | 會 | 視地區與等級要求 |
| 資金來源說明與憑證 | 會 | 合規審查的常規項目 |
| 登入密碼 | 不會 | 平台自己就能驗證你的身分 |
| 兩步驟驗證的動態碼 | 不會 | 那串數字只有你該看到 |
| 助記詞或私鑰 | 不會 | 交給誰,錢就是誰的 |
| 把幣轉去「安全帳戶」 | 不會 | 資產本來就在平台保管中 |
| 安裝遠端協助軟體 | 不會 | 等於把螢幕和鍵盤交出去 |
後面五列有個共同點:要的都不是「證明你是你」,是「讓我代替你操作」。判斷標準就這一句——能讓他動你錢的東西,不會是審查要的。
官方真的會要的那三類
這三類,帳戶裡都找得到對應的入口。
身分證件
最基本的一類,走帳戶內的身分驗證流程。官方列過可更新身分資訊的原因:證件過期、證件上的姓名或身分證號變更、國籍變更、為符合特定法幣管道要求而換證。也就是說,要你重新提供證件不見得代表帳戶出事,可能只是效期到了。萬一真的被退,退件訊息各自對應要改什麼有一份逐條對照可以照著修。
地址證明
什麼情況會被要求,官方沒有逐條公布;要交什麼、交幾份,以補件頁面上列的為準。
常用的是近期水電帳單、銀行對帳單或政府機關寄發的文件,上面要有姓名、地址、日期與機構名稱。
容易出錯的是拿手機帳單去交,印的卻是舊地址。
為什麼台灣讀者容易卡在地址證明
「拿一張近期的水電帳單」在台灣不一定成立。台電、自來水、天然氣的帳單多半掛在戶長或房東名下,租屋的更明確——那些帳單不會有你的名字。
所以別問「我家的水電帳單在哪」,要問「哪些文件同時印著我的名字、我現在的地址、和一個近期日期」:
- 本人名義的電信帳單。本人申辦繳費,名字最好處理。前提是帳單地址要是現住址——有時從學生時期就沒改過,還印著老家;先去電信商帳戶頁改,等下一期再交。
- 銀行月結單或存摺封面。紙本月結單四個欄位都齊,電子帳單從網銀下載 PDF。存摺封面印的是開戶當時的地址,先確認。
- 戶籍或居住證明。戶籍謄本這類機關文件可信度最高,缺點是要申請、有工本費。
- 健保、勞保的繳費證明。由機關寄發、印有姓名與地址。
可接受的清單與時效各地區不同,以你補件頁面列的那份為準。
帳單是中文的,要不要另附翻譯
台灣的帳單、月結單、戶籍謄本全是中文,審查那一端不見得讀得懂。先看補件頁面有沒有明講語言要求——有寫要英文或附翻譯就照辦,沒寫就先交原件。被退件才處理翻譯,而且翻譯是附在原件旁邊,不是取代原件;別自己改圖或在圖上打字,那會讓文件看起來被編輯過。
資金來源說明
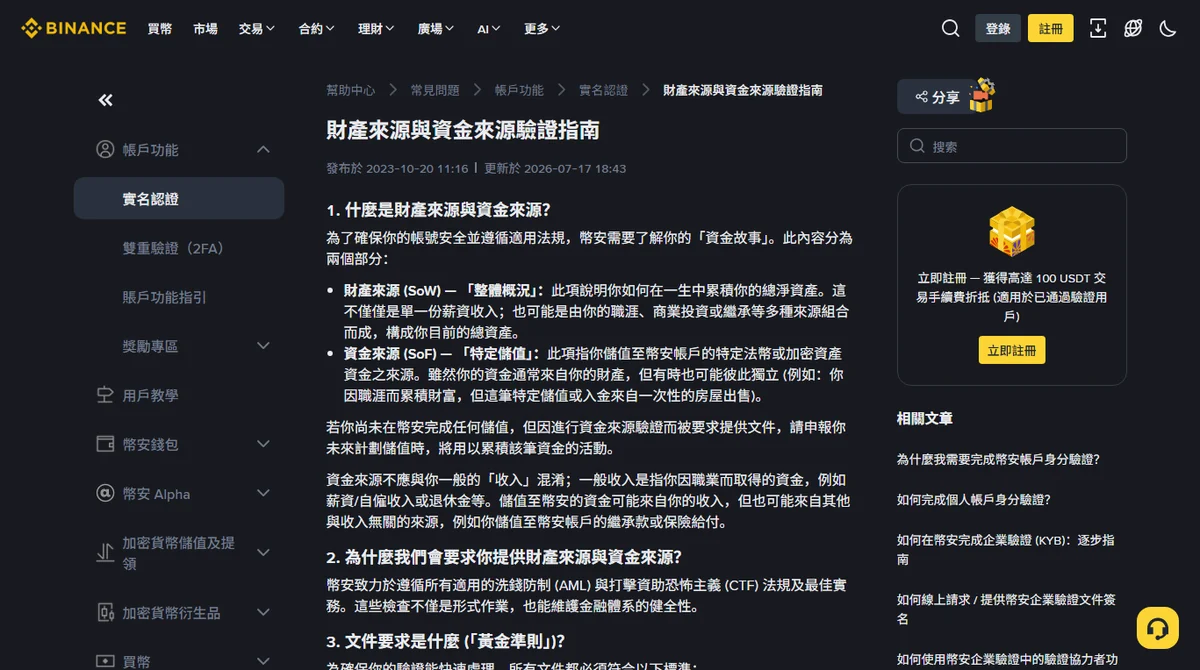
這一類最容易讓人不舒服,因為它聽起來像在懷疑你。官方的財產與資金來源驗證指南把它放在洗錢防制與打擊資恐的合規框架下,沒有寫什麼條件會觸發,所以別急著猜自己哪裡做錯了,先看清楚它問的是哪一層。
準備的重點是說法和憑證要對得上。薪資就給薪轉紀錄,賣車就給合約,在別的平台獲利就給那邊的紀錄。同一份指南對文件本身也列了幾條明確要求:文件上的姓名要和帳戶一致;要看得清楚全名、簽發機構的標誌與簽發日期;高解析度(指南寫 300 DPI)、四個角都要清楚;只收不可編輯的格式(PDF、JPG、PNG);而且要反映你最近的財務狀況。送出前拿這幾條逐項對一遍,比事後被退回再補省事。
說法對憑證:先想好自己是哪一種
| 你的說法 | 台灣能拿到的憑證 |
|---|---|
| 薪資 | 薪轉存摺或明細、公司薪資單、扣繳憑單 |
| 股票或基金獲利 | 券商交割憑單、對帳單或投資明細 |
| 賣不動產或車輛 | 買賣契約,加上進到你帳戶的那筆收款紀錄 |
| 親屬贈與 | 贈與人的書面聲明,加上他匯給你的匯款紀錄 |
| 其他平台的獲利 | 該平台的出入金紀錄與交易明細,最好含帳號 |
重點是兩邊的金額與時間要接得上。你說是賣車來的,契約上的日期金額就該和帳上那筆入帳對得起來;差太多就補一句說明(例如「一部分先還了貸款」)。
最難的那一種:現金存入,但拿不出憑證
長輩給的、私下收的、累積很久才一次存進銀行的現金——你沒有匯款紀錄,那筆錢是從 ATM 或櫃檯存入的。這種情況不要編一個比較漂亮的來源,因為編出來的說法接不上任何憑證,而審查看的正是這個。老實寫,盡量給旁證:
- 存款端的紀錄。存摺上那筆現金存入本身就有時間、金額、分行或機台。
- 間接證據與時間順序。長輩給的,請他寫一份簡單聲明(誰、何時、多少、什麼原因)並簽名;再寫一段「某年某月起陸續收到現金,某月某日一次存入某銀行」,比只寫「這是我的積蓄」有用。
一份誠實而不完整的說明,比漂亮卻對不上的說明好處理。
為什麼是我被要求補件
第一個反應多半是「我又沒做什麼」。這話通常沒錯,但補件要求本來就不是懲罰。
被要求的原因,官方沒有逐條公布,通知本身也不一定寫明。能判斷的是它要的是哪一類:證件、地址證明還是資金來源,各自對應上面三節。其中證件那一類,官方列過可更新身分的原因(例如證件過期),所以單純到期也會被要求重交。
官方在講帳戶限制時寫過一句可以佐證的話:為保護用戶帳戶並維持平台健全,幣安不時會對特定帳戶實施限制。「不時」和「特定帳戶」——這是日常的風控與合規工作。當成一次文件作業,交齊最省事。
那不補會怎樣
前面那則提醒講的是詐騙那一邊,但真的審查也會給期限。詐騙的倒數只存在於那封信裡,真的期限寫在帳戶內的補件頁面上,這樣就分得出來。
逾期會怎樣,官方沒有在說明頁上逐條寫出來,期限與後果以帳戶內補件頁面寫的為準。可以參考的是官方對帳戶限制的說法:為保護帳戶與平台,幣安不時會對特定帳戶限制提領或交易功能。所以拖著不交,最可能的是功能被收縮,到時候要處理的就不只是一份文件了。
另外,交了但交得不完整就沒再理它——這常常還算未完成,期限繼續跑。已經被限制住了的話,哪幾種限制能自己解那篇按範圍分過。
補件的時候,怎麼給比較安全
確認通知是真的之後,有幾個細節值得花三分鐘:
- 從帳戶內的頁面上傳,不要用 email 附件回傳。信會被轉寄、被留在很多地方,你也確認不了收件的是誰。
- 該遮的遮,該露的別遮。證件要完整清晰,別自己塗黑;地址證明只要姓名、地址、日期與機構名稱清楚,消費明細可以遮掉。
- 用現拍的原始檔,別拿聊天紀錄裡那張壓過的圖。
- 交完把檔案收好。證件照片留在相簿或對話紀錄裡,等於在手機上放了一份可以被冒用的材料。
- 別找人代辦。證件加臉部影像交給第三方,對方拿到的是整組冒用材料。
補件送出之後就是重新排隊,起算點是你送出那一刻。等多久算合理、什麼時候才該去問,審核到底要等多久那一篇按天數排過。
如果已經給出去了
別自責,按損失大小排順序處理。
- 給了動態碼或密碼:立刻改密碼、重設兩步驟驗證,檢查登入裝置與授權清單。安全操作之後提領會被暫時停用一段時間,那是正常的保護機制,別再慌第二次。
- 裝了遠端軟體:先斷網、移除,再從另一台乾淨的裝置改密碼。在被控制的裝置上改密碼沒有意義。
- 已經把幣轉出去:鏈上轉出無法自行撤回,保留全部紀錄,儘快向官方客服與當地執法機關報案。客服的正確入口、以及幫助中心那塊專收詐騙通報的「非 C2C 相關風險報告」,都寫在該找客服了嗎。
- 只給了證件影像:沒那麼急,但要留意有沒有人拿你的名字去別的平台開戶。
官方確實會透過電子郵件、簡訊或應用程式內通知告知受影響的用戶,下一次登入還會看到彈出訊息說明原因。所以出事之後優先去看帳戶裡的那則通知。哪些能自己處理、哪些只能等,先看被擋住的是哪個範圍之後就清楚了。
交易所要的是文件,騙子要的是權限。每次都問自己「這樣東西能不能讓他動我的錢」,這一關就很難被騙過去。
容易混淆的幾個地方
- 怎麼確認那封要我補件的信是真的?
- 不要從信裡判斷,也不要點信裡的連結。關掉那封信,自己打開官方 App 或自己手動輸入官方網址登入,去帳戶的通知與身分驗證頁面看有沒有對應的待辦。真的要你補件,帳戶裡面會有;帳戶裡面沒有、只有信裡有,那就當成假的處理。這一招不需要你分辨寄件地址的細節,也不會被仿造的版面騙到。
- 要求說明資金來源,是不是代表我被懷疑了?
- 未必。官方的財產與資金來源驗證指南把它放在洗錢防制與打擊資恐的合規框架下,沒有列出什麼情況會被要求,也沒有說這代表你被懷疑。老實準備對應的憑證就好:薪資轉帳紀錄、買賣合約、先前的交易紀錄都可以。真正會讓事情變複雜的是含糊其辭或事後補一份對不上的說明。
- 官方會不會請我把幣先轉到一個安全的地址保管?
- 不會。交易所本來就替你保管帳戶內的資產,沒有理由請你把幣轉去另一個地址。凡是出現「安全帳戶」「保護性錢包」「驗證地址」這類說法,不管對方用的是客服、警方還是風控的名義,都可以直接判定為詐騙。這一條沒有例外情境需要你思考。
- 補件的文件需要遮住部分資訊嗎?
- 官方的驗證流程要求證件完整清晰,該關卡不要自行塗黑。但如果補的是銀行對帳單或帳單這類地址證明,通常只需要姓名、地址、日期與機構名稱看得清楚,中間那些與審查無關的消費明細可以遮掉。原則是:審查要用的欄位留著,其他能少給就少給。拿不準的時候依照補件頁面上的範例做。
財產來源(SoW)與資金來源(SoF)的區分,以及文件須與帳戶姓名一致、清楚顯示全名與簽發機構標誌及日期、300 DPI 四角清楚、只收不可編輯的 PDF/JPG/PNG、反映最新財務狀況這幾條要求(2026 年 10 月對照;頁面標示更新於 2026-07-17),出自幣安官方說明頁財產來源與資金來源驗證指南,2026 年 9 月讀的:前者講你一生如何累積總淨資產,後者講這一筆存入資金的來源。另外兩處引用官方原文:可更新身分資訊的原因清單與驗證入口路徑,來自如何完成個人帳戶身分驗證?;「幣安不時會對特定帳戶實施限制」以及會透過電子郵件、簡訊或應用程式內通知告知用戶那一段,來自如何重新啟動幣安帳戶的提領功能?。兩頁都是 2026 年 9 月我們用瀏覽器打開、逐段讀完的版本。至於「官方不會要的那幾樣」那張對照表,官方沒有出過這樣一份清單,那是我們按詐騙手法的共同特徵歸納的判斷法。這篇沒有登入任何帳戶去觸發一次真實的補件要求,也沒有收到過文中描述的那封通知,所以不提供任何辨識準確率的說法;各地區可接受的文件類型與時效要求不同。